انتعاش العقار بالمغرب يصطدم بضعف العرض وارتفاع ضغوط الطلب
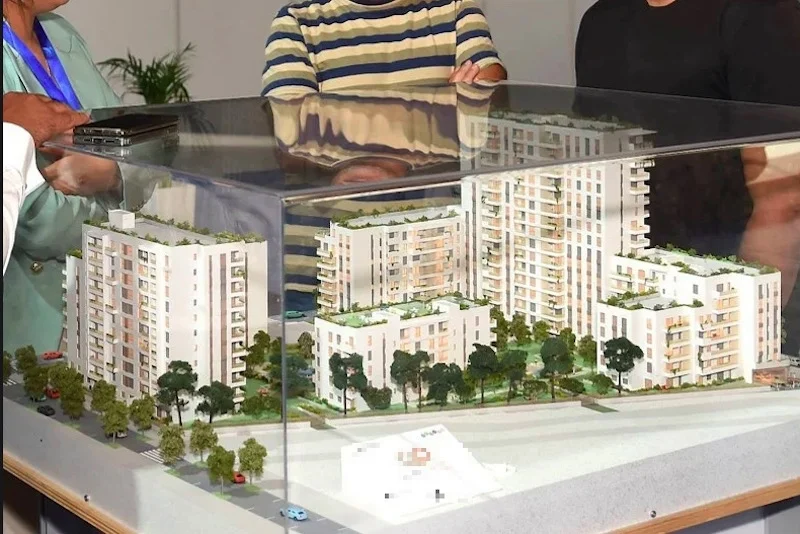
استعاد سوق العقار بالمغرب خلال الفصل الثاني من سنة 2026 جزءاً من نشاطه، بعد بداية صعبة اتسمت بانكماش قوي في المعاملات، غير أن مؤشرات التعافي ما تزال محدودة وهشة، في ظل استمرار التفاوت بين المدن وفئات الأصول، إلى جانب تنامي الطلب في عدد من المناطق مقابل محدودية العرض.
وأظهرت المعطيات المتاحة ارتفاع عدد المعاملات العقارية بنسبة 11 في المائة بين أبريل ويونيو، بالتزامن مع زيادة مؤشر أسعار الأصول العقارية بنسبة 0,7 في المائة مقارنة بالفصل السابق. ويأتي هذا التحسن بعد تراجع حاد خلال الفصل الأول، بلغت نسبته 38,4 في المائة بالنسبة إلى العقارات السكنية، و46 في المائة بالنسبة إلى الأراضي، و40,2 في المائة بالنسبة إلى العقارات المخصصة للاستعمال المهني.
ويرى متابعون أن تحسن الفصل الثاني يعكس، في جزء منه، استدراكاً للخسائر المسجلة خلال بداية السنة، أكثر مما يؤشر على دخول السوق في دورة انتعاش مكتملة، خصوصاً في ظل استمرار الاختلاف الكبير في وتيرة النشاط بين المدن وبين أنواع العقارات.
ارتفاع الأسعار بالتزامن مع عودة المعاملات
انعكست عودة المشترين تدريجياً على الأسعار، إذ ارتفعت أسعار العقارات السكنية بنسبة 1 في المائة خلال الفصل الثاني، مقابل 0,6 في المائة بالنسبة إلى الأراضي و0,4 في المائة للعقارات ذات الاستعمال المهني.
وفي المقابل، ارتفعت معاملات الأراضي بنسبة 21,8 في المائة، والعقارات المهنية بنسبة 23,5 في المائة، فيما لم تتجاوز الزيادة في معاملات السكن 6,3 في المائة.
وتكشف هذه الأرقام عن تفاوت في سرعة التعافي بين مختلف مكونات السوق، إذ ظل السكن أكثر حساسية لتحولات الطلب، رغم أن وتيرة نمو معاملاته كانت أقل من الأراضي والعقارات المهنية.
وعلى مستوى مكونات السكن، ارتفعت أسعار الشقق بنسبة 1 في المائة خلال فصل واحد، مقابل 0,3 في المائة للمنازل و3,3 في المائة للفيلات. وعلى أساس سنوي، زادت أسعار الشقق بنسبة 1,1 في المائة، بينما تراجعت أسعار المنازل والفيلات بنسبة 0,7 و0,3 في المائة على التوالي.
كما سجلت معاملات الشقق ارتفاعاً سنوياً بنسبة 4,6 في المائة، في حين انخفضت معاملات المنازل بـ5,6 في المائة والفيلات بـ7,1 في المائة.
الطلب يتقدم والعرض يواجه ضغوطاً
تزداد حساسية السوق أمام محدودية العرض في المناطق الحضرية الأكثر جذباً للمشترين، حيث يجد جزء من الباحثين عن السكن نفسه أمام خيارات محدودة أو أسعار تفوق قدرته التمويلية.
ويرتبط هذا الوضع أيضاً بتوسع قاعدة المشترين المستفيدين من برنامج الدعم المباشر للسكن «دعم سكن»، الذي ساهم في تعزيز الطلب، بعدما تجاوز عدد المستفيدين منه عتبة 105 آلاف شخص.
وتشير معطيات البرنامج إلى أن الشباب دون سن الأربعين يمثلون 52 في المائة من المستفيدين، بينما تصل حصة المغاربة المقيمين بالخارج إلى 24 في المائة، ما يعكس اتساع قاعدة الطلب، ويطرح في المقابل تساؤلات حول قدرة العرض العقاري على مواكبة هذه الدينامية دون التسبب في ضغوط إضافية على الأسعار.
تفاوت واضح بين المدن
وتبرز المعطيات أن الانتعاش العقاري لا يسير بالوتيرة نفسها على المستوى الجغرافي، إذ ارتفعت الأسعار خلال الفصل الثاني بنسبة 2,3 في المائة في طنجة و1,9 في المائة في الرباط، مقابل 0,5 في المائة في كل من الدار البيضاء ومراكش.
أما على مستوى المعاملات، فقد سجلت الرباط قفزة فصلية بلغت 61,2 في المائة، مقابل 18,3 في المائة في مراكش، و11,5 في المائة في طنجة، و4,4 في المائة في الدار البيضاء.
وتعكس هذه المؤشرات وجود أسواق عقارية محلية تتحرك وفق عوامل مختلفة، من بينها جاذبية بعض الأحياء، وتوفر الأراضي القابلة للتطوير، والبنيات التحتية، والقرب من مناطق النشاط الاقتصادي.
وتستمر الضغوط، خصوصاً في المناطق ذات الجاذبية المرتفعة، مثل القطب المالي في الدار البيضاء وحي الرياض في الرباط، فيما تستفيد مناطق محيطة بالدار البيضاء، من قبيل دار بوعزة وبوسكورة وزناتة، من انتقال جزء من الطلب نحو مشاريع جديدة ومجالات عمرانية في طور التوسع.
التمويل يدعم الطلب
وتظل القدرة التمويلية للأسر عاملاً أساسياً في تحديد مستقبل السوق، حيث بلغ إجمالي القروض الموجهة إلى الأسر 403,4 مليارات درهم عند متم يوليوز الماضي، مسجلاً ارتفاعاً سنوياً بنسبة 3,3 في المائة، فيما نمت قروض السكن بنسبة 2,6 في المائة.
كما بلغ رصيد التمويل التشاركي الموجه إلى السكن 32,1 مليار درهم، بزيادة سنوية بلغت 17,1 في المائة، ما يوفر قناة إضافية لتحويل جزء من الطلب الكامن إلى عمليات اقتناء فعلية.
غير أن تحسن التمويل واستعادة المشترين تدريجياً للثقة قد يحملان تأثيراً مزدوجاً؛ فمن جهة، يدعمان المعاملات، ومن جهة أخرى قد يزيدان الضغط على الأسعار في حال لم يتمكن العرض من مواكبة الطلب، خصوصاً في المناطق التي يتركز فيها الإقبال على الشقق والوحدات السكنية الملائمة للقدرة الشرائية للأسر.
«دعم سكن» يعيد تشكيل خريطة الطلب
أصبح برنامج «دعم سكن» أحد العوامل المؤثرة في دينامية سوق السكن الاقتصادي والمتوسط، في ظل استمرار العمل به خلال الفترة الممتدة بين 2024 و2028.
ويمنح البرنامج دعماً مباشراً بقيمة 100 ألف درهم لاقتناء سكن لا يتجاوز سعره 300 ألف درهم، و70 ألف درهم بالنسبة إلى السكن الذي يتجاوز سعره 300 ألف درهم ولا يتعدى 700 ألف درهم.
وبلغ عدد المستفيدين من البرنامج 101 ألف و521 شخصاً إلى غاية 7 ماي الماضي، من أصل نحو 193 ألف طالب مستوف لشروط الاستفادة، قبل أن يتجاوز العدد الإجمالي 105 آلاف مستفيد مطلع يونيو.
وتكشف تركيبة المستفيدين عن اتساع قاعدة الطلب التي يحركها البرنامج، إذ تمثل الطبقة المتوسطة 60 في المائة منهم، والنساء 47 في المائة، بينما تبلغ حصة الشباب دون الأربعين 52 في المائة، والمغاربة المقيمين بالخارج 24 في المائة.
ولا يقتصر تأثير البرنامج على تخفيف كلفة اقتناء السكن، بل يمتد إلى التأثير في اختيارات المشترين والمنعشين، من خلال توجيه جزء من الطلب نحو العقارات التي تتلاءم مع السقوف السعرية المحددة.
وقد يوفر ذلك فرصاً إضافية أمام المشاريع الصغيرة والمتوسطة، خصوصاً في المدن والمراكز الحضرية التي لا تزال أسعار العقار فيها أدنى من المستويات المسجلة في الأقطاب الكبرى، بما قد يساهم في توسيع الخريطة الجغرافية للطلب والاستثمار.
وبين تحسن المعاملات وارتفاع الأسعار في بعض المناطق، من جهة، واستمرار محدودية العرض وتفاوت القدرة الشرائية، من جهة أخرى، يجد سوق العقار المغربي نفسه أمام مرحلة دقيقة، سيكون فيها حجم المعروض وسرعة استجابته للطلب عاملاً حاسماً في تحديد ما إذا كان التعافي الحالي سيتحول إلى انتعاش مستدام أم سيظل مجرد استدراك مؤقت لخسائر بداية السنة.